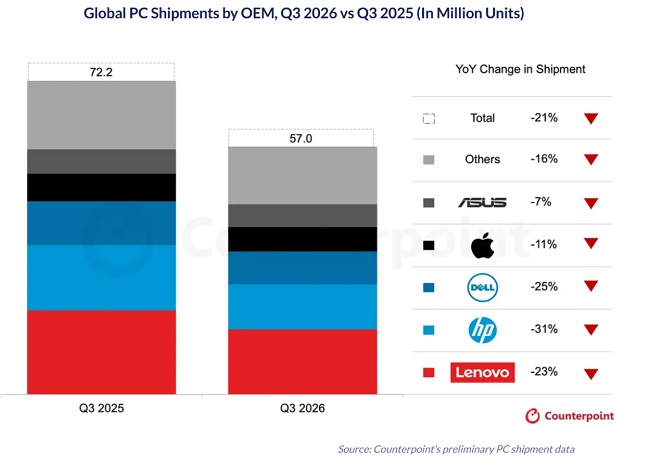
Мировой рынок персональных компьютеров переживает одно из самых значительных падений за последнее десятилетие. Согласно данным аналитической компании Counterpoint Research, глобальные поставки ПК по итогам третьего квартала сократились на 21% в годовом выражении, составив 57 млн штук устройств против 72,2 млн годом ранее. Отрасль столкнулась с кумулятивным эффектом: перегревом издержек, исчерпанием отложенного спроса и структурными изменениями в поведении потребителей.
Экономика дефицита: почему подорожали компьютеры
Главной причиной снижения продаж стало резкое подорожаниечипов памяти (DRAM и NAND) и других ключевых комплектующих. Затянувшийся дефицит полупроводниковых мощностей на фоне растущих требований к энергопотреблению и охлаждению привел к тому, что производители переложили издержки на полки магазинов. Розничная цена среднего офисного ноутбука и игровых моделей выросла за год в среднем на 15–20%. Потребительский спрос, чувствительный к цене, отреагировал мгновенным снижением. Цикл обновления техники затормозился как в корпоративном, так и в частном сегментах.
Ситуацию усугубила экстремально высокая база третьего квартала 2025 года. Тогда рынок был искусственно разогрет двумя факторами. Во-первых, корпоративные пользователи и обычные потребители постарались обновить свои компьютеры в преддверии окончания официальной поддержки Windows 10. Во-вторых, изменениями в таможенных правилах в ряде ключевых регионов, которые спровоцировали закупки впрок. В 2026 году этот отложенный спрос полностью исчерпал себя.
Расклад сил на рынке ПК
Лидерство на мировом рынке сохранила компания Lenovo. Однако она не смогла остаться в стороне от общего негативного тренда. Китайский вендор отгрузил 15 млн устройств, заняв 26,3% мирового рынка. Несмотря на статус лидера, поставки Lenovo сократились на 23%.
На втором месте HP с результатом 10,3 млн компьютеров (доля 18,1%). Этот бренд в сравнении с конкурентами потерял больше всех — минус 31% к прошлому году. Третью строчку занимает Dell (7,6 млн единиц, 13,3% рынка), чьи отгрузки уменьшились на четверть.
Наименьшее снижение в топ-5 продемонстрировали Apple и ASUS, сумевшие адаптировать продуктовые стратегии в непростой ситуации. Поставки Apple сократились на 11%, до 5,6 млн штук, что позволило компании увеличить свою долю до 9,8%. Относительную устойчивость экосистеме обеспечил эффект отложенного спроса на линейку MacBook Neo, вышедшую в конце 2025 года.
Бренд ASUS отгрузил 5,2 млн компьютеров, снизив объемы лишь на 7% и заняв 9,2% рынка. Компании помогла ставка на массовый сегмент сегмент, модульные решения и геймерскую периферию, где маржинальность позволила сгладить рост себестоимости компонентов.
Что будет дальше
Аналитики Counterpoint Research не ожидают быстрого восстановления спроса. Они предполагают, что в четвертом квартале 2026 года падение рынка усилится до 27% в годовом выражении. Аналитики отмечают, что традиционный предпраздничный сезон перестал быть драйвером роста. Торговые сети сталкиваются с затовариванием складов дорогими конфигурациями, которые конечные пользователи не готовы покупать без существенных скидок. А вот на 2027 год эксперты дают более позитивный расклад. Они ожидают, что объёмы поставок будут соответствовать уровням 2026 года.
Ключевым фактором конкуренции на ближайшие два-три года станет не производительность, а строгий баланс цены и возможностей. В корпоративном секторе закупки будут диктоваться требованиями информационной безопасности и необходимостью физического обновления парка (износ оборудования, закупленного в пандемию), а не погоней за топовыми характеристиками.
В потребительском сегменте наиболее покупаемыми компьютерами будут конфигурации с оптимальным соотношением стоимости владения и производительности, а также нишевые продукты (портативные игровые консоли, ультрабуки с акцентом на автономность). Производителям придется пересматривать логистику и искать долгосрочные контракты на поставку чипов, чтобы отвязать розничную цену от волатильности спотового рынка компонентов.